La fiesta del poder: corrupción, impuestos y una deuda que heredarán nuestros hijos
Colombia cambia de presidentes, pero persisten las controversias por corrupción, los déficits fiscales y las reformas tributarias. ¿Quién paga las decisiones del poder?

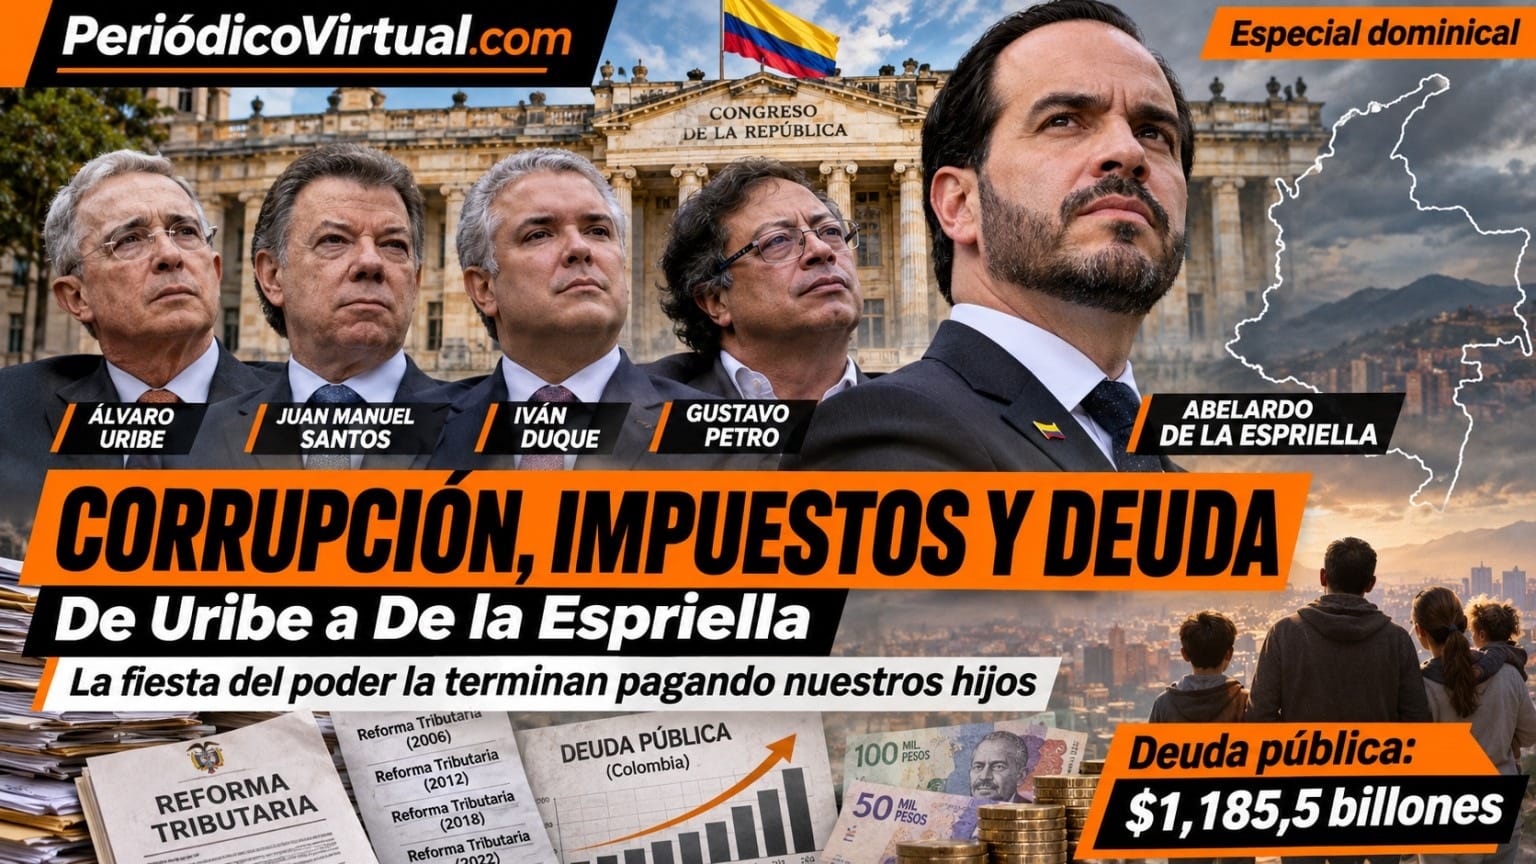
En Colombia cambian los presidentes, los partidos y las promesas, pero persiste una discusión: cómo financiar un Estado que recurrentemente gasta más de lo que recibe.
Cuando el dinero no alcanza, aparecen las reformas tributarias, los préstamos y las explicaciones sobre las dificultades heredadas. Entretanto, los ciudadanos pagan impuestos y la deuda pública compromete ingresos que deberán obtenerse durante muchos años.
Lo preocupante es que esta historia también ha estado acompañada de condenas por corrupción, investigaciones judiciales y cuestionamientos por el manejo de recursos públicos.
La pregunta, entonces, resulta inevitable: ¿hasta cuándo tendrán los colombianos que financiar los errores, los privilegios y las decisiones de sus gobernantes?
Cinco gobiernos, múltiples escándalos y sucesivas reformas
Durante los gobiernos de Álvaro Uribe Vélez (2002-2010) se produjeron hechos que terminaron en condenas judiciales, como Agro Ingreso Seguro y la Yidispolítica. En el primero, la Corte Suprema confirmó la responsabilidad penal del exministro Andrés Felipe Arias por irregularidades en la contratación y apropiación de recursos por particulares. En el segundo, exfuncionarios fueron condenados por ofrecimientos ilegales para favorecer la aprobación de la reelección presidencial.
Estos episodios muestran los riesgos que aparecen cuando la asignación de recursos y cargos públicos depende de decisiones susceptibles de ser manipuladas.
Durante esa administración también se aprobaron varias reformas tributarias. El Estado buscaba ingresos mientras algunos funcionarios utilizaban indebidamente recursos y facultades públicas.
Con Juan Manuel Santos (2010-2018), el escándalo de Odebrecht reveló una trama de sobornos para obtener beneficios en grandes contratos de infraestructura. Las investigaciones abarcaron actuaciones de los gobiernos de Uribe y Santos.
En 2016, Santos promovió una reforma que elevó el IVA general del 16 % al 19 %.
Resulta pertinente preguntarse por qué los ciudadanos deben asumir mayores cargas fiscales mientras los organismos de control descubren graves irregularidades en la contratación. Esto no significa que una reforma tributaria se haya producido necesariamente por la corrupción, sino que ambas realidades obligan a exigir una administración rigurosa del dinero.
Con Iván Duque (2018-2022) apareció el escándalo de Centros Poblados: un contrato para conectar escuelas rurales terminó comprometido por garantías falsas y un anticipo de 70.000 millones de pesos. Hubo investigaciones, sanciones y condenas contra personas involucradas.
En 2021, después del retiro de una polémica propuesta tributaria, el entonces ministro de Hacienda José Manuel Restrepo impulsó la Ley de Inversión Social, que modificó nuevamente las obligaciones fiscales de empresas y contribuyentes.
La pandemia agravó las necesidades presupuestales y el endeudamiento. Una emergencia extraordinaria justificó intervenciones excepcionales, pero también hizo evidente la importancia de evaluar la sostenibilidad de los compromisos adquiridos.
Durante la administración de Gustavo Petro (2022-2026), el escándalo de la UNGRD puso bajo investigación presuntas maniobras para entregar recursos públicos a cambio de apoyos políticos. Los excongresistas Iván Name y Andrés Calle fueron llamados a juicio, sin que esa acusación equivalga a una condena definitiva.
Petro también promovió una reforma tributaria en 2022, con mayores cargas para determinados contribuyentes y sectores económicos.
Una vez más, el discurso gubernamental prometía solucionar grandes problemas mediante la intervención estatal, mientras persistían dudas sobre el control de recursos y contratos.
Los hechos de estos gobiernos tienen diferentes alcances judiciales. No demuestran que todos los presidentes hayan cometido delitos, pero sí evidencian riesgos recurrentes de corrupción en la administración pública.
La deuda pública: la cuenta que sigue creciendo
El endeudamiento merece un análisis adicional.
No basta con comparar cifras en pesos, porque la inflación y el crecimiento económico modifican su significado. Una medida más útil para observar la trayectoria histórica es la deuda bruta del Gobierno Nacional Central como proporción del producto interno bruto (PIB).
Los registros oficiales permiten establecer los siguientes puntos de referencia:
| Año de referencia | Deuda bruta frente al PIB |
|---|---|
| 2002 – Inicio del periodo Uribe | 46,0 % |
| 2010 – Transición Uribe-Santos | 38,4 % |
| 2018 – Transición Santos-Duque | 49,3 % |
| 2022 – Transición Duque-Petro | 60,8 % |
| 2025 – Gobierno Petro | 64,4 % |
| Septiembre de 2026 – Gobierno De la Espriella | 61,4 % |
Fuente: series del Ministerio de Hacienda, informes del Banco de la República y registros de deuda de 2026. Los cortes anuales son referencias históricas, no mediciones exactas al día de posesión de cada presidente. Las cifras históricas pueden cambiar por revisiones metodológicas.
La comparación muestra algo importante: la deuda disminuyó como proporción del PIB entre 2002 y 2010, aunque su valor nominal aumentó. Posteriormente creció de manera considerable, especialmente entre 2010 y 2022.
En 2025 alcanzó el 64,4 % del PIB. Para septiembre de 2026 había descendido al 61,4 %, aunque el saldo en pesos continuaba siendo elevado.
Ese comportamiento depende de múltiples factores: déficits fiscales, crecimiento económico, inflación, tasas de interés, tipo de cambio y operaciones de manejo de deuda. Por eso no sería correcto atribuir automáticamente todo aumento a corrupción ni toda disminución a una mejor administración.
Pero la magnitud de las obligaciones exige una discusión nacional.
Al cierre de septiembre de 2026, Colombia debía aproximadamente 1.185,5 billones de pesos por concepto de deuda bruta del Gobierno Nacional Central.
Y el presupuesto de 2027 contempla 155,43 billones de pesos para el servicio de la deuda, una partida que incluye pagos de capital e intereses y representa cerca de una cuarta parte del presupuesto nacional.
Son recursos que no estarán disponibles para otros usos presupuestales, aunque parte de los vencimientos pueda refinanciarse mediante nuevas emisiones de deuda.
¿Por qué es moralmente cuestionable endeudar a quienes todavía no han nacido?
Aquí aparece una discusión que va más allá de las cifras.
Los gobernantes administran recursos públicos durante cuatro años, pero pueden asumir obligaciones que deberán atenderse mucho después de abandonar sus cargos.
Quienes toman las decisiones disfrutan del poder político presente. Quienes soportan sus consecuencias pueden ser ciudadanos que ni siquiera habían nacido cuando se contrataron los préstamos.
¿Con qué autoridad moral puede una generación comprometer los ingresos de las siguientes para financiar gastos que no les producirán beneficios duraderos?
La deuda pública no es necesariamente inmoral. Puede justificarse cuando permite financiar infraestructura útil, atender emergencias o desarrollar inversiones cuyo rendimiento también beneficiará a generaciones futuras.
El problema ético surge cuando se utiliza para sostener gastos improductivos, privilegios, ineficiencias o compromisos políticos sin demostrar cómo se pagarán.
Una familia que solicita un crédito debe responder con su patrimonio y sus ingresos. En cambio, un gobierno puede endeudarse durante su mandato y dejar obligaciones que se atenderán con recursos tributarios futuros.
La deuda tampoco constituye una obligación personal que herede cada recién nacido. Pero sí puede afectar las finanzas públicas que encontrará al convertirse en ciudadano: mayores impuestos, menos recursos disponibles o nuevas necesidades de financiación.
Desde esa perspectiva, resulta profundamente cuestionable disfrutar políticamente del gasto presente y trasladar sus costos a personas que nunca participaron en la decisión.
La fiesta de hoy puede terminar pagándose durante décadas.
De la Espriella: prometió bajar impuestos y ahora plantea aumentarlos
La discusión adquiere especial relevancia con Abelardo de la Espriella, presidente desde el 7 de agosto de 2026.
Durante su campaña defendió una propuesta económica basada en reducir burocracia, disminuir impuestos y estimular la inversión privada.
En mayo de 2026, el entonces candidato manifestó:
Bajar impuestos, nunca subirlos.
José Manuel Restrepo, su fórmula vicepresidencial, también rechazó durante la campaña la idea de aumentar cargas tributarias.
Sin embargo, el 29 de octubre de 2026, el Gobierno radicó el Proyecto de Ley 477, denominado Ley de Rescate Económico.
La iniciativa contempla recortes del gasto, reducciones graduales en la tarifa general de renta empresarial y mecanismos de devolución del IVA para sectores vulnerables. Pero también propone ampliar el IVA del 19 % a bienes y servicios que actualmente tienen tratamientos preferenciales y aumentar determinadas cargas de personas naturales.
El vicepresidente Restrepo ha reconocido el cambio frente al discurso de campaña. Lo justifica afirmando que encontraron una situación fiscal más grave de la prevista y obligaciones sin financiación suficiente.
La gravedad de los problemas heredados merece verificarse, pero no elimina la contradicción entre lo prometido y lo propuesto.
Si un candidato promete categóricamente no subir impuestos y, poco después de asumir el poder, presenta una iniciativa que los aumenta para determinados contribuyentes, existe un incumplimiento de su compromiso electoral en el contenido de la propuesta.
Que se tratara de una mentira deliberada exigiría demostrar que conocía de antemano la imposibilidad de cumplirlo. Pero la responsabilidad política por cambiar de posición no desaparece por esa distinción.
Y en el caso de Restrepo, quien ya había sido ministro de Hacienda de Iván Duque, la experiencia previa hace especialmente relevante la explicación del cambio.
Por otra parte, investigaciones periodísticas han planteado interrogantes sobre el origen de préstamos reportados por integrantes de la campaña presidencial. Esos cuestionamientos merecen transparencia, pero no constituyen pruebas de financiación ilícita.
El gobierno actual lleva apenas tres meses y no sería riguroso equiparar esas investigaciones con condenas judiciales de administraciones anteriores.
Menos privilegios, más responsabilidad fiscal
Las ideas de Ludwig von Mises y Friedrich Hayek, y la defensa del equilibrio fiscal planteada por Javier Milei en Argentina, permiten examinar una alternativa al crecimiento de la burocracia y al recurso reiterado a nuevos impuestos.
Una de sus propuestas centrales consiste en limitar la discrecionalidad del poder político, revisar el gasto público, eliminar privilegios y evitar que el Estado aumente indefinidamente sus obligaciones sin financiación sostenible.
Milei ha defendido que los gobiernos deben partir de los recursos disponibles para determinar cuánto pueden gastar, en lugar de fijar primero sus gastos y buscar después nuevos impuestos o préstamos.
No obstante, reducir entidades sin mejorar los controles puede trasladar los problemas de corrupción a contratistas privados u otros espacios de decisión. Lo importante es combinar disciplina fiscal, reglas generales, competencia y vigilancia independiente.
En Colombia, estas ideas plantean preguntas pertinentes: ¿cuántas funciones estatales están duplicadas?, ¿qué resultados producen los recursos públicos?, ¿qué subsidios se asignan discrecionalmente?, ¿cuáles contratos y cargos son verdaderamente necesarios?
Según Transparencia por Colombia, entre 2016 y 2022 se documentaron 1.243 hechos de corrupción en los que se estimaron pérdidas por 21,28 billones de pesos.
No son recursos que puedan atribuirse a un único gobierno, ni equivalen a toda la corrupción del país. Pero muestran la importancia económica de fortalecer los controles y prevenir el uso indebido del presupuesto.
La cuenta es de todos, incluso de quienes todavía no han nacido
Colombia necesita debatir no solamente cuánto dinero recauda el Estado, sino cómo lo administra, qué resultados obtiene y cuáles compromisos puede asumir responsablemente.
También necesita ciudadanos capaces de exigir explicaciones a todos los gobernantes, no únicamente a sus adversarios políticos.
Porque defender incondicionalmente a un dirigente, incluso cuando incumple sus compromisos o enfrenta hallazgos documentados, debilita el control democrático.
La responsabilidad fiscal debe incluir tanto el deber de pagar las obligaciones legítimamente adquiridas como el de evitar nuevos compromisos injustificados.
Los presidentes pasan, los gobiernos terminan y los discursos se olvidan. Pero los impuestos, las obligaciones financieras y las consecuencias de las malas decisiones pueden permanecer durante generaciones.
Tal vez la discusión que nos debemos los colombianos no sea únicamente quién administrará el próximo presupuesto, sino cuánto poder estamos dispuestos a entregar y qué límites debemos imponer para impedir que se comprometa injustificadamente el futuro.
Porque no resulta moralmente defendible construir una prosperidad política pasajera con recursos que mañana necesitarán nuestros hijos.
#DeudaPública #Corrupción #ReformaTributaria #Colombia #LibertadEconómica #Transparencia #PeriódicoVirtual
PeriódicoVirtual.com — La verdad no se negocia. La justicia se defiende. Porque la verdad permanece y nos hace libres. Inspirado en Proverbios 12:19 y Juan 8:32.