Proponen programa de vivienda sin cuota inicial en Colombia: cuotas mensuales serían de $700.000
El exministro de Hacienda Mauricio Cárdenas anunció un proyecto de ley que busca facilitar la compra de vivienda propia mediante subsidios para la cuota inicial, créditos de hasta 30 años y tasas de interés preferenciales durante siete años.
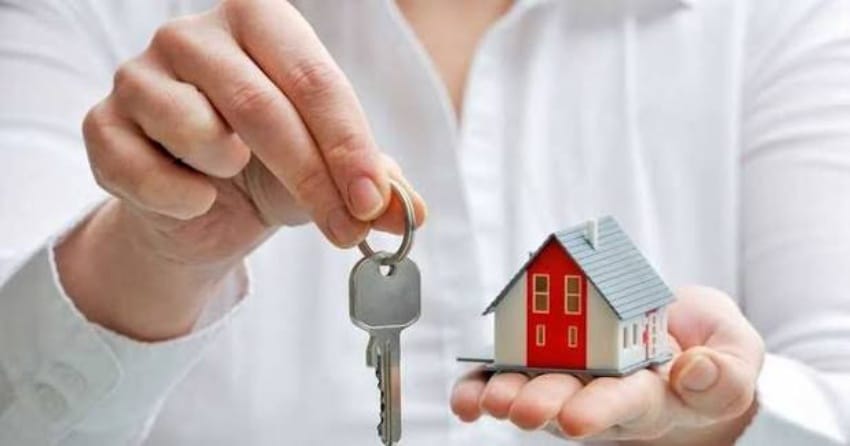
Comprar vivienda propia sin tener que reunir previamente una suma elevada de dinero es el objetivo del proyecto de ley 455 de 2026, denominado Vivienda Sin Cuota Inicial, una iniciativa presentada en la Cámara de Representantes para ampliar las posibilidades de acceso a vivienda en Colombia.
La propuesta, impulsada por el partido Avanza Colombia y el Partido Conservador, fue anunciada por el exministro de Hacienda Mauricio Cárdenas, quien señaló que la falta de ahorros para cubrir la cuota inicial es uno de los principales obstáculos que enfrentan las familias interesadas en adquirir una casa o apartamento.
Uno de los puntos que más llama la atención es la posibilidad de establecer pagos mensuales cercanos a los $700.000, con el propósito de que los hogares puedan destinar a la compra de vivienda un monto similar al que actualmente pagan por concepto de arrendamiento.
Sin embargo, esta cifra corresponde a una meta planteada por los promotores del proyecto y no representa una cuota garantizada para todos los beneficiarios. El valor dependerá de las condiciones de financiación y de los requisitos que se definan para la eventual implementación del programa.
¿Cómo funcionaría la propuesta de vivienda sin cuota inicial?
El proyecto contempla varios mecanismos para facilitar que los colombianos puedan acceder a una vivienda propia, incluso cuando no cuentan con el dinero suficiente para cubrir el pago inicial exigido habitualmente por las entidades financieras.
Entre las medidas planteadas se encuentran los subsidios destinados a cubrir la cuota inicial, la posibilidad de acceder a créditos hipotecarios con plazos de hasta 30 años y la aplicación de tasas de interés reducidas durante los primeros siete años.
La iniciativa también busca ampliar las opciones de financiación para trabajadores informales y mujeres cabeza de hogar, grupos poblacionales que pueden encontrar mayores dificultades para cumplir los requisitos de los créditos hipotecarios tradicionales.
De acuerdo con Cárdenas, la intención es que las familias tengan alternativas para adquirir una propiedad y dejen de destinar sus ingresos exclusivamente al pago de un arriendo.
¿Y si pagar la cuota de tu casa costara lo mismo que pagar arriendo?
— Mauricio Cárdenas S. (@MauricioCard) October 21, 2026
Hoy radicamos en la Cámara el proyecto de Vivienda Sin Cuota Inicial, construido por el Partido Conservador y Avanza Colombia.
Proponemos subsidios para la cuota inicial, créditos de hasta 30 años, menores… pic.twitter.com/JWuZJfnbs4
¿Quiénes podrían acceder al beneficio?
La propuesta está dirigida a hogares colombianos que desean comprar vivienda, pero que enfrentan dificultades económicas para reunir la cuota inicial.
Los trabajadores informales y las mujeres cabeza de hogar aparecen entre los grupos para los que se plantean condiciones de acceso a financiación.
No obstante, todavía deben conocerse las condiciones definitivas de elegibilidad, los requisitos económicos, los posibles límites de ingresos y las características de los inmuebles que podrían incluirse en el programa.
Por esa razón, quienes estén interesados en esta alternativa deberán esperar a que avance el trámite legislativo y se definan las reglas correspondientes, en caso de que la iniciativa sea aprobada.
El proyecto deberá superar el trámite en el Congreso
La iniciativa comenzaría su discusión en la Comisión Tercera de la Cámara de Representantes, según lo anunciado por sus promotores.
Durante el proceso legislativo, el proyecto podría ser objeto de modificaciones antes de una eventual aprobación. Por ahora, la propuesta no constituye un beneficio vigente ni significa que los colombianos puedan solicitar inmediatamente una vivienda bajo estas condiciones.
La discusión busca plantear alternativas frente a las dificultades que enfrentan numerosos hogares para acceder a financiación y reunir los recursos necesarios para comprar una propiedad.
Si el proyecto logra convertirse en ley, su alcance dependerá del texto definitivo aprobado y de las condiciones establecidas para poner en marcha el programa.